
Mục lục (6)
Đầu tư giá trị (value investing) là chiến lược mua cổ phiếu có giá thị trường thấp hơn giá trị nội tại ước tính bằng phân tích cơ bản, với một khoảng cách đủ lớn gọi là biên an toàn, rồi nắm giữ cho đến khi giá phản ánh đúng giá trị. Phương pháp do Benjamin Graham và David Dodd phát triển khi giảng dạy tại Đại học Columbia (từ năm 1928), trình bày trong cuốn Security Analysis năm 1934, và được Warren Buffett áp dụng, phát triển thành công nhất.
Nói đơn giản: nếu một doanh nghiệp đáng giá 100 đồng mỗi cổ phiếu mà thị trường chỉ bán 60 đồng, nhà đầu tư giá trị sẽ mua và chờ thị trường nhận ra giá trị thật. Bài viết dưới đây giải thích các nguyên tắc cốt lõi, những lưu ý và những việc cần làm khi bắt đầu đầu tư giá trị.
1. Đầu tư giá trị là gì?
Đầu tư giá trị là mua chứng khoán có vẻ đang bị định giá thấp theo một phương pháp phân tích cơ bản nào đó, tức giá thị trường thấp hơn giá trị nội tại của doanh nghiệp.
Trong các chiến lược đầu tư chứng khoán, đầu tư giá trị được xem là chiến lược nền tảng: nghe đơn giản nhưng nếu áp dụng đúng có thể mang lại thành công lớn, như nhiều nhà đầu tư nổi tiếng thế giới đã chứng minh.
Chiến lược bắt nguồn từ việc giảng dạy của Benjamin Graham và David Dodd tại Trường Kinh doanh Columbia, bắt đầu từ năm 1928, và được trình bày hệ thống trong cuốn Security Analysis (1934). Graham tiếp tục phổ biến tư tưởng này cho nhà đầu tư cá nhân qua cuốn The Intelligent Investor (Nhà đầu tư thông minh), xuất bản năm 1949. Ý tưởng cốt lõi: mua cổ phiếu ở giá thấp hơn giá trị nội tại hoặc, với cách tiếp cận cổ điển của Graham, thấp hơn giá trị tài sản của doanh nghiệp.
Ví dụ dễ hiểu: một chiếc ô tô đáng giá 1 tỷ đồng mà bạn chỉ phải trả 500 triệu, bạn đang mua với giá hời. Với cổ phiếu cũng vậy: mua cổ phiếu thấp hơn giá trị thực của doanh nghiệp là đầu tư giá trị. Để làm được, bạn cần kiến thức để đánh giá giá trị thực của doanh nghiệp, xem thêm cách định giá cổ phiếu.
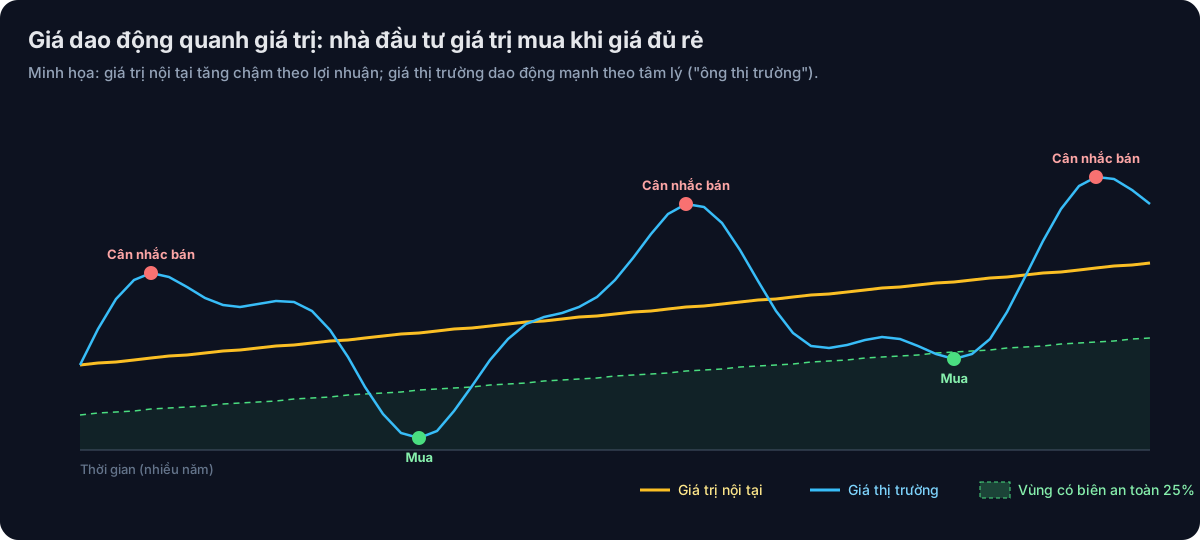
Giá thị trường dao động theo tâm lý, còn giá trị nội tại thay đổi chậm theo kết quả kinh doanh.
Warren Buffett, học trò của Graham, phát triển chiến lược này theo hướng chú trọng chất lượng doanh nghiệp. Ông viết: “Thà mua một công ty tuyệt vời với giá hợp lý còn hơn mua một công ty bình thường với giá tuyệt vời.” Buffett cũng cho rằng tăng trưởng là một phần của giá trị, nên trong thư năm 1992 ông gọi bản thân cụm từ “đầu tư giá trị” là thừa.
2. Những nguyên tắc phải biết trong đầu tư giá trị là gì?
Năm nguyên tắc cốt lõi của đầu tư giá trị là: mọi doanh nghiệp đều có giá trị nội tại, luôn mua với biên an toàn, thị trường có thể định giá sai, không chạy theo đám đông, và kiên nhẫn.
2.1. Nguyên tắc số 1: Mọi doanh nghiệp đều có giá trị thực
Mỗi doanh nghiệp có một giá trị nội tại, dựa trên tài sản, lợi nhuận và dòng tiền mà nó tạo ra trong tương lai, độc lập với giá cổ phiếu hằng ngày. Nguyên tắc này đúng cả với sản phẩm ngoài đời: nếu biết giá trị thật của một chiếc tivi, bạn sẽ chờ mua lúc giảm giá, tiết kiệm được tiền cho việc khác. Giá trị chiếc tivi không đổi, chỉ số tiền bạn trả là khác.
Trong chứng khoán cũng vậy. Nếu đánh giá đúng giá trị doanh nghiệp và mua cổ phiếu ở giá thấp hơn giá trị đó, lợi nhuận dài hạn của bạn sẽ cao hơn. Ước tính giá trị nội tại thường dùng các phương pháp như chiết khấu dòng tiền, P/E, P/B.
2.2. Nguyên tắc số 2: Biên an toàn
Biên an toàn (margin of safety) là khoảng chênh lệch giữa giá trị nội tại và giá thị trường, khái niệm do Graham đưa ra; biên an toàn càng lớn, rủi ro khi ước tính sai giá trị càng nhỏ.

Biên an toàn là phần “đệm” bảo vệ nhà đầu tư khi ước tính giá trị bị sai.
Ví dụ quen thuộc là cây cầu chịu tải 20 tấn. Đi qua bằng xe tải đúng 20 tấn thì rất nguy hiểm; xe 10 tấn hay 5 tấn thì an toàn hơn nhiều. Tải trọng thực tế càng thấp hơn mức tối đa, càng an toàn. Trong chứng khoán, biên an toàn thường tính bằng phần trăm: giá trị ước tính 100, mua ở 70 thì biên an toàn là 30%.
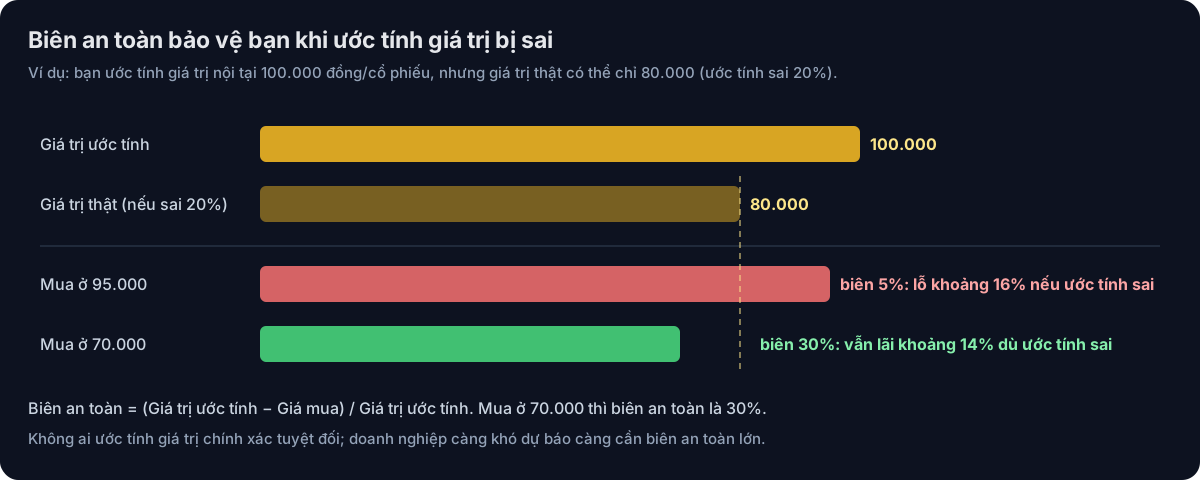
Cùng một sai lầm khi ước tính, biên an toàn lớn quyết định bạn lãi hay lỗ.
Mua với giá càng thấp so với giá trị, tiềm năng lợi nhuận càng cao và thiệt hại càng ít nếu bạn ước tính sai hoặc doanh nghiệp gặp khó khăn. Ngược lại, biên an toàn càng mỏng, nguy cơ thua lỗ càng lớn. Đây là chìa khóa của đầu tư giá trị: vì không ai ước tính giá trị chính xác tuyệt đối, khoảng đệm này bảo vệ bạn khỏi sai lầm của chính mình.
Graham có cách áp dụng rất chặt: ông ưa thích cổ phiếu “net-net”, là cổ phiếu có giá trị tài sản lưu động thuần (tài sản ngắn hạn trừ toàn bộ nợ phải trả) lớn hơn cả vốn hóa thị trường, tức mua doanh nghiệp với giá thấp hơn cả phần tài sản dễ chuyển thành tiền. Không có con số biên an toàn “chuẩn” cho mọi trường hợp; doanh nghiệp càng khó dự báo thì càng cần biên an toàn lớn.
2.3. Nguyên tắc số 3: Thị trường có thể định giá sai
Giả thuyết thị trường hiệu quả (Efficient Market Hypothesis) cho rằng giá cổ phiếu đã phản ánh đầy đủ mọi thông tin có sẵn, giá chỉ thay đổi khi có thông tin mới, nên không thể thường xuyên mua được cổ phiếu rẻ hơn giá trị.
Nhà đầu tư giá trị không tin hoàn toàn vào giả thuyết này. Họ cho rằng có những lúc giá cổ phiếu quá thấp hoặc quá cao vì tâm lý con người, chứ không chỉ vì thông tin.
Graham dùng hình ảnh “ông thị trường” (Mr. Market) trong chương 8 của The Intelligent Investor: hãy tưởng tượng bạn có một người cộng sự tên là thị trường, tâm trạng thất thường, mỗi ngày đưa ra một mức giá để mua lại phần của bạn hoặc bán phần của anh ta cho bạn. Có hôm anh ta bi quan, chào giá rất thấp; có hôm hưng phấn, chào giá rất cao. Bạn không bắt buộc phải làm theo, mà có thể tận dụng: mua khi anh ta bán rẻ, bán khi anh ta trả đắt. Buffett gọi chương này là phần hay nhất của cuốn sách.
Ví dụ: trong khủng hoảng, nhà đầu tư hoảng loạn bán tháo làm giá nhiều cổ phiếu tốt xuống thấp hơn giá trị; trong giai đoạn bong bóng, nhà đầu tư quá phấn khích với một công nghệ, câu chuyện mới chưa được chứng minh, đẩy giá lên cao hơn giá trị nhiều lần. Đó là những lúc giá và giá trị chênh lệch lớn.
2.4. Nguyên tắc số 4: Không chạy theo đám đông
Nguyên tắc này đòi hỏi tư duy độc lập. Nhà đầu tư giá trị thường đi ngược đám đông: khi mọi người đổ xô mua làm giá cao hơn giá trị thực, họ đứng ngoài quan sát; khi mọi người bán tháo cổ phiếu đang giảm, họ xem xét mua vào hoặc tiếp tục nắm giữ nếu doanh nghiệp vẫn kinh doanh tốt.
Họ không nhìn giá tăng giảm hằng ngày mà nhìn vào giá trị nội tại: doanh nghiệp còn tạo ra lợi nhuận, dòng tiền tốt không. Nếu còn, giá thấp là cơ hội.
Muốn làm được điều này cần tư duy độc lập và kiên định, vì đi ngược đám đông thường khó chịu, nhất là khi giá tiếp tục giảm sau khi bạn mua. Nếu dao động, bạn dễ bán đúng đáy hoặc mua đúng đỉnh theo đám đông.
2.5. Nguyên tắc số 5: Chăm chỉ và kiên nhẫn
Đầu tư giá trị là đầu tư dài hạn, không mang lại sự hài lòng tức thời. Bạn không mua bán theo biến động giá mà theo giá trị, nên hiếm có cơ hội lãi lớn trong thời gian ngắn.
Ví dụ: một cổ phiếu tốt đang giảm nhanh, mọi người bán ra, còn bạn mua vào vì tin giá trị nội tại vẫn tốt. Thị trường có thể mất nhiều tháng, thậm chí nhiều năm mới nhận ra giá trị đó. Không có cổ phiếu nào hôm nay ở mức thấp mà ngày mai lập tức lên cao. Vì vậy bạn cần kiên nhẫn, và chăm chỉ theo dõi xem doanh nghiệp có còn tốt như bạn đánh giá không.
Một nhà đầu tư giá trị cần nằm lòng 5 nguyên tắc này để có kết quả tốt trong dài hạn.
3. Lưu ý khi đầu tư giá trị là gì?
Bốn lưu ý quan trọng khi đầu tư giá trị là: dùng tiền có thể đầu tư dài hạn, chỉ đầu tư vào lĩnh vực mình hiểu, hiểu kỹ doanh nghiệp, và chọn thời điểm mua khi giá thấp hơn giá trị.
3.1. Dùng tiền đầu tư dài hạn
Nhà đầu tư giá trị là nhà đầu tư dài hạn, ngược với đầu tư ngắn hạn mua bán theo biến động giá. Hãy chỉ dùng số tiền bạn không cần đến trong vài năm, để không bị buộc phải bán đúng lúc thị trường xấu.

Đầu tư giá trị cần thời gian để giá trị doanh nghiệp được thị trường phản ánh.
Đầu tư dài hạn là mua một phần quyền sở hữu doanh nghiệp, hưởng lợi từ những gì doanh nghiệp tạo ra trong tương lai. Muốn hưởng thành quả, cần thời gian để “cây” lớn lên. Nếu ban đầu định đầu tư dài hạn nhưng lại bán ngay khi đám đông bán, bạn đã phá vỡ nguyên tắc này.
3.2. Chỉ đầu tư vào lĩnh vực mình am hiểu
Hiểu ngành giúp bạn đánh giá đúng triển vọng của doanh nghiệp trong ngắn và dài hạn, và không bị dao động bởi tin đồn. Người không hiểu ngành dễ biến thành nhà đầu cơ ngắn hạn, vì không có cơ sở để giữ niềm tin khi giá biến động.
Buffett gọi đây là “vòng tròn năng lực” (circle of competence). Trong thư gửi cổ đông năm 1996, ông viết: bạn chỉ cần đánh giá được những công ty nằm trong vòng tròn năng lực của mình; vòng tròn lớn hay nhỏ không quan trọng, nhưng biết rõ ranh giới của nó là điều sống còn.
Một ví dụ thú vị: dù là bạn thân lâu năm của Bill Gates, Buffett không mua cổ phiếu Microsoft. Theo Fortune (2/2022), ông giải thích rằng nếu Berkshire sở hữu Microsoft, ông sẽ bị nghi ngờ là Gates đã tiết lộ thông tin cho ông hoặc ngược lại, và ông dặn cả các nhà quản lý đầu tư của mình tránh cổ phiếu này. Kỷ luật về ranh giới và sự độc lập quan trọng không kém hiểu biết.
3.3. Hiểu kỹ doanh nghiệp định đầu tư
Trước khi quyết định, cần tìm hiểu cách doanh nghiệp vận hành, cách quản lý, tình hình kinh doanh và hướng phát triển trong thời gian tới. Đó là các yếu tố để đánh giá đúng giá trị thực.
Hãy nhớ bạn đang mua một phần doanh nghiệp, không phải mua một mã chứng khoán để đoán giá lên xuống. Bản chất khác nhau khiến cách bạn tìm hiểu và quyết định mua bán cũng khác.
Buffett đặc biệt quan tâm đến năng lực và sự chính trực của ban lãnh đạo. Đây là bài học cho nhà đầu tư giá trị: số liệu đẹp không có ý nghĩa nếu người điều hành không đáng tin.
3.4. Chọn thời điểm mua đúng
Hãy lập sẵn danh sách cổ phiếu tốt, ước tính giá trị nội tại của từng doanh nghiệp, rồi kiên nhẫn chờ khi giá thị trường thấp hơn giá trị với biên an toàn đủ lớn mới mua.
Thời điểm thuận lợi thường là khi thị trường đi xuống, điều chỉnh hay sợ hãi, khi nhiều cổ phiếu tốt bị bán tháo cùng cổ phiếu xấu.
Nhưng giá rẻ phải đi kèm chất lượng tốt. Một cổ phiếu rẻ vì doanh nghiệp đang suy yếu thật sự (gọi là “bẫy giá trị”) thì nên bỏ qua. Còn nếu mua rồi bán ngay khi có lãi nhỏ, bạn đang đầu tư ngắn hạn chứ không phải đầu tư giá trị.
4. Bạn cần làm gì khi bắt đầu đầu tư giá trị?
Khi bắt đầu, bạn cần phân biệt đầu tư với đầu cơ, phân biệt giá với giá trị, học cách tìm hiểu doanh nghiệp và học cách ước tính giá trị nội tại.
4.1. Phân biệt đầu tư và đầu cơ
Nhiều người nhầm lẫn giữa đầu tư và đầu cơ. Trong Security Analysis (1934), Graham và Dodd định nghĩa: hoạt động đầu tư là hoạt động mà sau khi phân tích kỹ lưỡng, hứa hẹn an toàn cho vốn gốc và mang lại lợi nhuận thỏa đáng; những hoạt động không đáp ứng các điều kiện này là đầu cơ.
Đầu cơ có vai trò trên thị trường vì tạo thanh khoản, nhưng người đầu cơ chủ yếu đoán biến động giá ngắn hạn, chịu rủi ro cao và phần lớn khó thắng bền vững, vì phải cạnh tranh với những người có nhiều vốn, thông tin và kinh nghiệm hơn.
Người mua với tâm lý đầu cơ quan tâm giá ngày mai tăng hay giảm. Nhà đầu tư thực sự quan tâm đến bản chất và giá trị của tài sản: chất lượng doanh nghiệp, lợi thế cạnh tranh, đội ngũ lãnh đạo, nhiều hơn giá cổ phiếu hiện tại.
4.2. Phân biệt giá và giá trị
Giá là số tiền bạn trả, giá trị là những gì bạn nhận được. Hai khái niệm này rất khác nhau.
Giá cổ phiếu do cung cầu trên thị trường quyết định. Khi nhu cầu mua tăng mạnh, giá bị đẩy lên, có khi vượt xa giá trị doanh nghiệp. Khi có đầu cơ, giá có thể tăng phi mã tạo bong bóng. Khi cầu giảm hoặc nhà đầu tư đồng loạt bán, giá lại giảm mạnh, có khi xuống dưới giá trị.
Giá trị doanh nghiệp thì khác: nó đến từ tài sản, dòng tiền và khả năng sinh lời trong tương lai. Trong đầu tư giá trị, đó là thứ bạn phải tìm kiếm và đánh giá, vì sở hữu cổ phiếu chính là sở hữu một phần doanh nghiệp.
4.3. Tìm hiểu về doanh nghiệp
Đừng đầu tư vào doanh nghiệp chỉ vì có cảm tình với sản phẩm hay thương hiệu. Để cảm xúc chi phối là điều đại kỵ; hãy dùng lý trí.

Hãy chắc chắn bạn hiểu doanh nghiệp trước khi bỏ tiền.
Hãy tìm thông tin từ nguồn chính thống: website và báo cáo thường niên của doanh nghiệp, báo cáo tài chính, công bố thông tin trên sở giao dịch, báo cáo phân tích của công ty chứng khoán.
Chú ý khả năng sinh lời, sự minh bạch tài chính, các khoản nợ ngắn hạn và dài hạn, kế hoạch trả nợ, cách quản trị công ty. Quan trọng nhất: chắc chắn bạn hiểu doanh nghiệp mình đang đầu tư.
4.4. Ước tính giá trị nội tại của cổ phiếu
Đây là bước quan trọng nhất của đầu tư giá trị. Bạn cần biết giá trị nội tại của cổ phiếu khoảng bao nhiêu, bằng cách so sánh P/E với tốc độ tăng trưởng (PEG), so giá với giá trị sổ sách (P/B), chiết khấu dòng tiền tương lai, và xác định động lực nào sẽ đưa giá về gần giá trị.
Trả lời những câu hỏi này không đơn giản; nó đòi hỏi phân tích, đánh giá kỹ và kinh nghiệm tích lũy lâu dài. Kết quả nên là một khoảng giá trị, rồi so với giá thị trường để xem biên an toàn.
Về hiệu quả, theo Wikipedia, nhiều nghiên cứu học thuật (như Basu 1977, Fama và French 1992) cho thấy cổ phiếu giá trị có xu hướng sinh lời cao hơn cổ phiếu tăng trưởng và thị trường chung trong dài hạn, nhưng không phải trong mọi giai đoạn ngắn: cuối thập niên 1990, cổ phiếu giá trị thua kém rõ rệt. Một số ý kiến cho rằng lợi nhuận cao hơn đó là phần bù cho rủi ro cao hơn.
5. Kết luận
Đầu tư giá trị là mua doanh nghiệp tốt với giá thấp hơn giá trị thực, có biên an toàn, và kiên nhẫn chờ thị trường nhận ra giá trị. Chiến lược này cần thời gian học hỏi và trải nghiệm, không thể thành thạo trong một sớm một chiều. Bạn có thể bắt đầu bằng việc học cách đọc báo cáo tài chính, đọc cuốn Nhà đầu tư thông minh của Graham và tìm hiểu các nguyên tắc đầu tư của Benjamin Graham.
Những câu hỏi thường gặp
Muốn đầu tư giá trị cần làm gì?
Đầu tư giá trị gói gọn trong hai bước: tìm một doanh nghiệp tốt mà bạn hiểu rõ, và mua khi giá thấp hơn giá trị thực với biên an toàn đủ lớn. Sau đó kiên nhẫn nắm giữ và theo dõi xem doanh nghiệp có còn tốt như đánh giá ban đầu không.
Làm sao để tìm được những cổ phiếu giá trị?
Có ba cách phổ biến: bắt đầu từ những doanh nghiệp có sản phẩm, ngành nghề bạn hiểu rõ; tìm cơ hội khi tin xấu tạm thời làm giá cổ phiếu tốt giảm mạnh; và dùng bộ lọc cổ phiếu theo P/E, P/B, ROE, nợ vay. Sau khi lọc, vẫn phải phân tích kỹ từng doanh nghiệp để tránh bẫy giá trị.
Những tiêu chí đánh giá cổ phiếu giá trị là gì?
Các tiêu chí chính là giá so với giá trị nội tại, giá so với giá trị sổ sách, P/E so với tốc độ tăng trưởng, chất lượng doanh nghiệp và động lực tăng trưởng.
- So sánh P/E với tốc độ tăng trưởng lợi nhuận.
- Giá cổ phiếu có thấp hơn giá trị nội tại ước tính không.
- Giá cổ phiếu so với giá trị sổ sách (P/B).
- Động lực phát triển của doanh nghiệp là gì, có bền vững không.
Bài viết bạn đọc có thể tham khảo:
| Các chỉ số tài chính |
| Hệ số nợ |
| Công thức tính giá trị hiện tại của dòng tiền |
| Tỷ suất sinh lời kỳ vọng của cổ phiếu |
| Private equity là gì |
| Operating margin là gì |
Nguồn tham khảo
- Wikipedia: Value investing (Graham và Dodd, Columbia, Security Analysis 1934, biên an toàn, Buffett, bằng chứng và phê bình)
- Wikipedia: Benjamin Graham (định nghĩa đầu tư và đầu cơ trong Security Analysis 1934; The Intelligent Investor 1949)
- Wikipedia: Mr. Market (ẩn dụ của Benjamin Graham trong The Intelligent Investor, chương 8)
- Wikipedia: Net current asset value (cổ phiếu net-net của Graham)
- Berkshire Hathaway: Thư gửi cổ đông năm 1996 (vòng tròn năng lực)
- Fortune: Buffett không mua cổ phiếu Microsoft vì quan hệ với Bill Gates (15/02/2022)
Nội dung chỉ nhằm chia sẻ kiến thức, không phải lời khuyên đầu tư. Giao dịch forex và CFD có rủi ro mất vốn cao.
 Group Facebook
Đảo Trader - Cùng anh em vào bờ
Nhóm công khai · 25,2K thành viên Hỏi đáp, chia sẻ kinh nghiệm giao dịch cùng anh em trader Việt.
Tham gia group