Tỷ suất sinh lời kỳ vọng của cổ phiếu là gì? Hướng dẫn cách tính chi tiết

Mục lục (8)
- 1. Tỷ suất sinh lời kỳ vọng của cổ phiếu là gì?
- 2. Vì sao cần tính toán tỷ suất sinh lời kỳ vọng của cổ phiếu?
- 3. Hướng dẫn cách tính tỷ suất lợi nhuận kỳ vọng của cổ phiếu
- 4. Ý nghĩa và vai trò của tỷ suất sinh lời kỳ vọng của cổ phiếu
- 5. Ví dụ thực tế về tỷ suất sinh lời kỳ vọng của cổ phiếu trong thực tế
- 6. Mối liên hệ giữa tỷ suất lợi nhuận kỳ vọng của cổ phiếu và rủi ro
- 7.Tổng kết
- 8. Những câu hỏi thường gặp
Tỷ suất sinh lời kỳ vọng của cổ phiếu là mức lợi nhuận, tính theo phần trăm trên vốn bỏ ra, mà nhà đầu tư dự kiến nhận được từ cổ tức và chênh lệch giá trong một khoảng thời gian. Công thức cơ bản là r = (D₁ + P₁ − P₀)/P₀; khi có nhiều kịch bản thì lấy bình quân theo xác suất E(R) = Σ pᵢ × Rᵢ, hoặc ước tính mức lợi nhuận đòi hỏi bằng mô hình CAPM. Tỷ suất kỳ vọng càng cao thường đi kèm rủi ro càng lớn.
Tỷ suất sinh lời kỳ vọng của cổ phiếu luôn giữ vai trò quan trọng trong quyết định mua bán cổ phiếu của nhà đầu tư. Giữa một thị trường chứng khoán với rất nhiều mã cổ phiếu, nhà đầu tư cần phải nghiên cứu cân nhắc lựa chọn kỹ càng. Chỉ số tỷ suất sinh lời kỳ vọng được xem là cơ sở cần thiết cho quá trình phân tích, lựa chọn mã cổ phiếu đầu tư tiềm năng nhất.
Vậy làm thế nào để tính toán tỷ suất sinh lời kỳ vọng của cổ phiếu? Sinvest sẽ bật mí ngay đến bạn trong phần tổng hợp kiến thức tài chính ngày hôm nay.
1. Tỷ suất sinh lời kỳ vọng của cổ phiếu là gì?
Tỷ suất sinh lời kỳ vọng của cổ phiếu cho biết nhà đầu tư dự kiến thu về bao nhiêu phần trăm lợi nhuận (cổ tức cộng chênh lệch giá) trên số vốn đầu tư ban đầu. Chỉ số về tỷ suất sinh lời kỳ vọng của cổ phiếu hay bất kỳ loại hình tài sản nào khác luôn biểu thị dưới dạng phần trăm.
Như vậy nếu như tỷ suất sinh lời kỳ vọng của cổ phiếu càng lớn có nghĩa lợi nhuận nhà đầu tư có khả năng thu về lại càng cao, nhưng đó vẫn chỉ là dự kiến, kết quả thực tế có thể khác.
Trong đầu tư chứng khoán, người ta rất hay sử dụng đến tỷ suất lợi nhuận kỳ vọng. Nhằm tính toán lợi nhuận có thể thu về. Để rồi từ đó lựa chọn mã cổ phiếu đầu tư có tiềm năng sinh lời lý tưởng nhất.
2. Vì sao cần tính toán tỷ suất sinh lời kỳ vọng của cổ phiếu?
Cần tính tỷ suất sinh lời kỳ vọng để so sánh các cơ hội đầu tư với nhau và với lãi suất phi rủi ro, quyết định mua, giữ hay bán cổ phiếu, và đánh giá mức lợi nhuận có xứng với rủi ro hay không.
Từ phần định nghĩa trên, bạn có lẽ đã phần nào hiểu rõ tầm quan trọng của việc tính toán tỷ suất sinh lời kỳ vọng của cổ phiếu trong đầu tư chứng khoán. Chỉ số này luôn có ảnh hưởng lớn đến hành vi giao dịch cổ phiếu của nhà đầu tư trên thị trường. Đây là căn cứ để nhà đầu tư quyết định có mua hoặc bán một hoặc nhiều loại cổ phiếu hay không.

Mức chênh lệch giữa tỷ suất lợi nhuận kỳ vọng của cổ phiếu là thông tin quan trọng cho biết nhà đầu tư nên mua hay bán cổ phiếu. Chẳng hạn như khi nhận thấy tỷ lệ lợi nhuận kỳ vọng thấp, bạn nên lựa chọn bán ra để lựa chọn loại cổ phiếu khác có tiềm năng sinh lời cao hơn.
Còn nếu như tỷ suất sinh lời kỳ vọng của cổ phiếu đang đầu tư cao, bạn có thể lựa chọn tiếp tục nắm giữ chờ giá lên cao.
Chỉ số chênh lệch giữa tỷ suất sinh lời dựa trên lợi nhuận hoạt động (OP) rất quan trọng. Cụ thể khi nhận thấy mức chênh này tăng cao, bạn nên lựa chọn bán cổ phiếu OP thấp. Ngược lại khi mức chênh lệch thấp, bạn hãy mua vào để chờ cơ hội kiếm lời.
Tuy nhiên, việc xem xét dựa trên mức chênh lệch trên cũng chỉ mang tính tương đối. Thực tế trên thị trường vẫn có nhiều cổ phiếu đến từ công ty hoạt động tốt nhưng mức độ tăng cũng không lớn lắm. Ngược lại, vẫn có một vài nhóm cổ phiếu của các công ty hoạt động chỉ ở mức trung bình nhưng giá trị thị trường thấp, tiềm năng tăng trưởng trong tương lai của chúng lại khá khả quan.
3. Hướng dẫn cách tính tỷ suất lợi nhuận kỳ vọng của cổ phiếu
Việc tính toán tỷ suất lợi nhuận kỳ vọng của cổ phiếu không quá khó. Công thức tính toán của chỉ số này cũng khá đơn giản. Cụ thể:
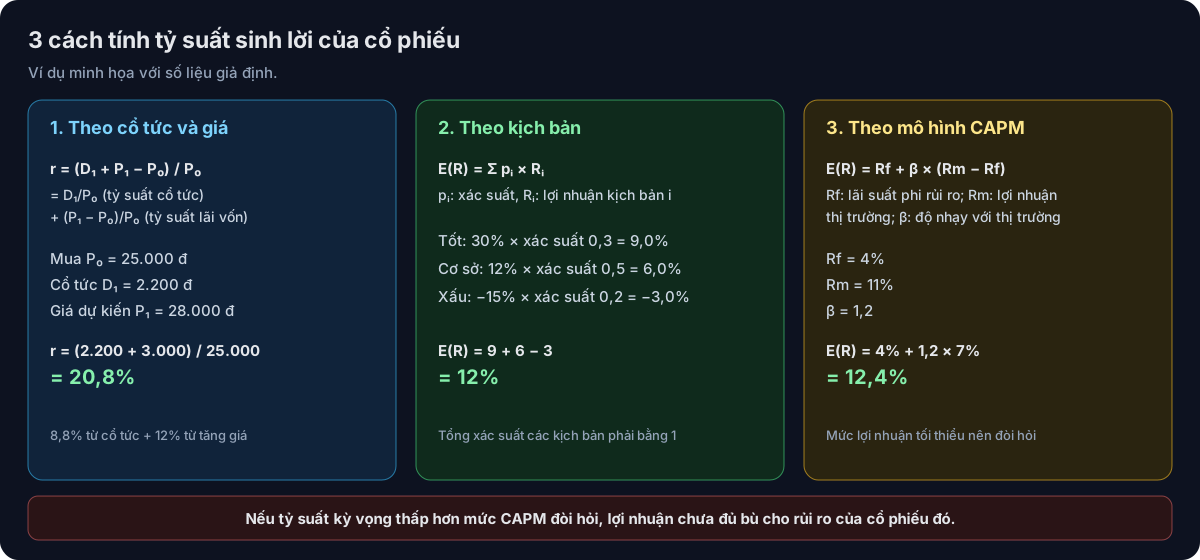
Tỷ suất sinh lời của cổ phiếu trong một kỳ = (D₁ + P₁ − P₀) / P₀ = D₁/P₀ + (P₁ − P₀)/P₀.
Trong công thức trên bạn cần lưu ý đến các đại lượng chính sau đây
- P0 đại diện cho giá cổ phiếu ở giai đoạn đầu
- P1 đại diện cho giá cổ phiếu ở giai đoạn cuối
- D1 đại diện cho cổ tức / cổ phần nhà đầu tư nhận về trong một năm
- D1 / P0 đại diện cho tỷ suất cổ tức
- (P1-P0) / P0 đại diện cho tỷ suất lời vốn
Từ công thức trên dễ thấy rằng cổ tức và giá bán dự kiến càng cao thì tỷ suất sinh lời càng lớn. Ngược lại, tỷ suất này sẽ giảm khi giá mua cổ phiếu ở giai đoạn đầu tăng lên.
Vì giá và cổ tức tương lai chưa chắc chắn, nhà phân tích thường tính tỷ suất sinh lời kỳ vọng theo nhiều kịch bản: E(R) = Σ pᵢ × Rᵢ, trong đó pᵢ là xác suất và Rᵢ là lợi nhuận của kịch bản i. Ngoài ra, mức lợi nhuận tối thiểu nên đòi hỏi ở một cổ phiếu có thể ước tính bằng mô hình CAPM: E(R) = Rf + β × (Rm − Rf), với Rf là lãi suất phi rủi ro, Rm là lợi nhuận kỳ vọng của thị trường và β là độ nhạy của cổ phiếu với thị trường.
4. Ý nghĩa và vai trò của tỷ suất sinh lời kỳ vọng của cổ phiếu
Tỷ suất sinh lời nói chung và tỷ suất lợi nhuận của cổ phiếu nói riêng rất cần thiết để nhà phân tích đánh giá tiềm năng đầu tư. Lưu ý phần dưới đây nói về tỷ suất lợi nhuận của doanh nghiệp, một yếu tố quyết định tỷ suất sinh lời của cổ phiếu về dài hạn.
4.1. Ý nghĩa
Tỷ suất lợi nhuận đặc biệt cần thiết đối với doanh nghiệp và nhà đầu tư. Bởi nó tương tự như công cụ hỗ trợ đo lường, đánh giá tổng quan tình hình hoạt động của mỗi doanh nghiệp.
Trong đó nếu tỷ suất lợi nhuận là một số dương có nghĩa là doanh nghiệp đang làm ăn có lãi. Mức lãi cao hay thấp còn phụ thuộc vào giá trị phần trăm. Nhà đầu tư có thể dựa vào căn cứ này để quyết định có nên đầu tư vào cổ phiếu của doanh nghiệp đó hay không.
Ngược lại nếu như tỷ suất lợi nhuận là một số âm có nghĩa doanh nghiệp hoạt động không hiệu quả, kinh doanh thua lỗ. Nếu tình trạng này tiếp tục tiếp diễn, doanh nghiệp có thể rơi vào tình thế phá sản.
Tuy vậy việc xem xét tỷ suất sinh lời dựa trên số âm hay số dương cũng chỉ mang tính tương đối. Vì có thể trong một giai đoạn nào đó doanh nghiệp cần phải đầu tư nhiều, lợi nhuận có thể về mức âm. Tuy nhiên sau một thời gian khi điều chỉnh hoạt động kết hợp với nhiều biện pháp, doanh nghiệp đó sẽ làm ăn có lãi trở lại.
Vì thế nếu muốn đánh giá tình hình hoạt động của doanh nghiệp đó, bạn không chỉ dựa vào mỗi tỷ suất sinh lời. Để kết quả phân tích chính xác hơn, bạn cần xem xét tổng quan các khía cạnh. Sau đó, đối chiếu so sánh với nhau.
4.2. Vai trò
Tỷ suất lợi nhuận hỗ trợ đắc lực cho khâu đánh giá hoạt động kinh doanh, khả năng tạo lợi nhuận của doanh nghiệp. Dựa vào mức tỷ suất sinh lời âm hay dương giúp ban lãnh đạo của doanh nghiệp đưa ra điều chỉnh phù hợp. Nhằm duy trì mức lợi nhuận cao hoặc cải thiện mức lợi nhuận thấp.
Bên cạnh đó tỷ suất sinh lời còn hỗ trợ doanh nghiệp hoạch định chiến lược kinh doanh. Về phía nhà đầu tư cổ phiếu, dựa vào tỷ suất sinh lời, bạn sẽ phần nào biết được nên lựa chọn đầu tư mã cổ phiếu nào để thu được lợi nhuận cao nhất.
5. Ví dụ thực tế về tỷ suất sinh lời kỳ vọng của cổ phiếu trong thực tế
Cuối năm 2015, nhà đầu tư A đã mua 10.000 cổ phiếu XXX với giá trị 25.000đ / cổ phiếu. Vậy tổng giá trị vốn đầu tư ban đầu sẽ tương đương 10.000 × 25.000 = 250.000.000đ. Ý định của nhà đầu tư A là mua bán cổ phiếu kiếm lời trong dài hạn.
Đến cuối năm 2016, công ty phát hành cổ phiếu XXX đã tiến hành phân chia cổ tức theo tỷ lệ 22%. Như vậy mỗi cổ phiếu XXX, nhà đầu tư A sẽ nhận thêm 2.200đ / cổ phiếu. Suy ra tổng số tiền cổ tức nhận được sẽ là 2.200 × 10.000 = 22.000.000đ.
Tiếp tục đến cuối năm 2017, công ty phát hành cổ phiếu XXX lại mở đợt trả cổ tức với tỷ lệ 28%. Số tiền nhà đầu tư A nhận về lúc này tương đương 2.800đ / cổ phiếu. Vậy tổng số tiền A nhận được là 2.800 × 10.000 = 28.000.000đ.
Đến cuối năm 2018, công ty phát hành cổ phiếu XXX trả cổ tức bằng cổ phiếu với tỷ lệ 30% (cứ 10 cổ phiếu nhận thêm 3 cổ phiếu), nhà đầu tư A không nhận tiền mà nhận thêm 3.000 cổ phiếu. Vậy tổng số cổ phiếu nhà đầu tư A có trong tay là 13.000 cổ phiếu.
Kết thúc năm 2019, nhà đầu tư A lại nhận thêm cổ tức bằng cổ phiếu với tỷ lệ 40%, tức 13.000 × 40% = 5.200 cổ phiếu. Như vậy tổng số cổ phiếu ban đầu và cổ phiếu bổ sung đã tăng lên 18.200.
Cuối năm 2020, công ty phát hành cổ phiếu XXX tiến hành trả cổ tức theo tỷ lệ 40% cho nhà đầu tư A. Tổng số tiền cổ tức nhà đầu tư A nhận được trong năm 2020 là 18.200 × 4.000 = 72.800.000đ.
Cũng trong thời điểm năm 2020, giá cổ phiếu tăng trưởng khá tốt (giá mỗi cổ phiếu lên 37.000đ). Chính vì vậy nhà đầu tư A quyết định bán hết cổ phiếu đang nắm giữ. Vậy tổng số tiền nhà đầu tư A thu về khi bán sẽ tương đương 18.200 × 37.000 = 673.400.000đ. Cộng với cổ tức năm 2020, nhà đầu tư A thu về 746.200.000đ trong năm 2020; tính cả cổ tức tiền năm 2016 và 2017, tổng tiền thu về là 796.200.000đ.
Tỷ suất lợi nhuận nhà đầu tư A thu về trong giai đoạn từ năm 2015 đến năm 2020 đã được tổng hợp lại trong bảng dưới đây.
| Năm đầu tư | Số cổ phiếu | Tiền đầu tư | Tiền thu vào | Lũy kế tiền thu vào |
| 2015 | 10.000 | 250.000.000đ | ||
| 2016 | 10.000 | 22.000.000đ (cổ tức tiền 22%) | 22.000.000đ | |
| 2017 | 10.000 | 28.000.000đ (cổ tức tiền 28%) | 50.000.000đ | |
| 2018 | 13.000 | 0 (cổ tức cổ phiếu 30%) | 50.000.000đ | |
| 2019 | 18.200 | 0 (cổ tức cổ phiếu 40%) | 50.000.000đ | |
| 2020 | 18.200 | 746.200.000đ (cổ tức 72.800.000đ + bán 673.400.000đ) | 796.200.000đ | |
| Tỷ suất sinh lời bình quân năm (IRR) | khoảng 28,2% | |||
| Bảng tổng hợp tỷ suất sinh lời của nhà đầu tư A trong 6 năm | ||||
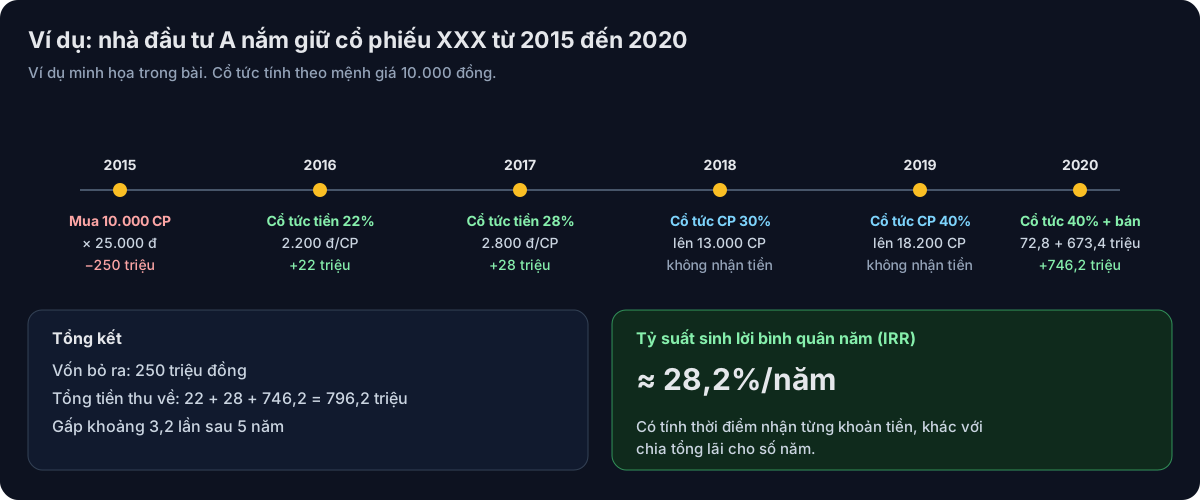
Như vậy với 250.000.000đ ban đầu, nhà đầu tư A đạt tỷ suất sinh lời bình quân khoảng 28,2%/năm (tính theo IRR, có xét thời điểm nhận từng khoản tiền). Bản cũ của bài ghi 24,72%/năm do cộng nhầm cổ tức năm 2018 và số cổ phiếu.
6. Mối liên hệ giữa tỷ suất lợi nhuận kỳ vọng của cổ phiếu và rủi ro

Rủi ro đơn giản là khả năng tạo lợi nhuận thực tế thấp hơn kỳ vọng của nhà đầu tư. Giả sử khi đầu tư 250.000.000đ vào cổ phiếu XXX, nhà đầu tư A mong muốn mức sinh lời 30%/năm nhưng thực tế chỉ đạt khoảng 28%/năm. Rủi ro có thể tạm chia thành 2 dạng.
- Rủi ro hệ thống: Rủi ro luôn tiềm ẩn trong mỗi khoản đầu tư. Cho dù đầu tư vào bất kỳ loại hình tài sản nào, bạn vẫn phải đối mặt với rủi ro hệ thống. Trong thị trường chứng khoán một khi xuất hiện rủi ro hệ thống, hầu như mọi cá nhân tổ chức đều bị ảnh hưởng. Ngay cả những công ty chứng khoán lớn cũng khó có thể tránh được rủi ro này.
- Rủi ro phi hệ thống: Rủi ro này thường không ảnh hưởng rộng như rủi ro hệ thống. Dạng rủi ro này thường liên quan đến riêng doanh nghiệp hoặc ngành nghề của doanh nghiệp đang hoạt động. Để hạn chế rủi ro phi hệ thống, bạn nên tìm cách đa dạng hóa danh mục đầu tư.
Vì rủi ro phi hệ thống có thể giảm nhờ đa dạng hóa, mô hình CAPM chỉ “trả thêm” lợi nhuận cho rủi ro hệ thống (đo bằng hệ số β): cổ phiếu có β càng cao thì tỷ suất sinh lời kỳ vọng đòi hỏi càng cao.
7.Tổng kết
Tỷ suất sinh lời kỳ vọng của cổ phiếu cho biết tiềm năng sinh lời khi nhà đầu tư mua bán một mã cổ phiếu nào đó. Từ phần tỷ suất này, bạn có thể xác định lợi nhuận về khi đầu tư vào một mã cổ phiếu là bao nhiêu. Hy vọng sau khi tham khảo trong bài tổng hợp của Sinvest, bạn đã hiểu hơn về định nghĩa và cách tính toán tỷ suất sinh lời của cổ phiếu.
Nếu có thắc mắc, bạn có thể hỏi trong group Đảo Trader hoặc nhắn fanpage SINVEST.
8. Những câu hỏi thường gặp
Tỷ suất sinh lợi kỳ vọng của thị trường tính như thế nào?
Tỷ suất sinh lời kỳ vọng của thị trường thường được ước tính bằng lợi nhuận bình quân dài hạn của chỉ số thị trường, hoặc bằng lãi suất phi rủi ro cộng phần bù rủi ro thị trường. Ví dụ, VN-Index tăng từ 100 điểm (7/2000) lên 1.768,62 điểm cuối tháng 9/2026, khoảng 11,6%/năm chưa tính cổ tức. Tỷ suất sinh lời (ROR) nói chung là tỷ lệ phần trăm giữa lợi nhuận thu được và vốn đầu tư ban đầu.
Tỷ suất lợi nhuận là gì?
Tỷ suất lợi nhuận trên doanh thu (ROS, hệ số lãi ròng) là lợi nhuận sau thuế chia cho doanh thu thuần, một tỷ số tài chính dùng để theo dõi tình hình sinh lợi của doanh nghiệp. Nó phản ánh quan hệ giữa lợi nhuận ròng dành cho cổ đông và doanh thu của công ty.
Có bao nhiêu dạng rủi ro?
Có 2 loại: rủi ro hệ thống (rủi ro thị trường, không loại bỏ được bằng đa dạng hóa) và rủi ro phi hệ thống (rủi ro riêng của doanh nghiệp, giảm được nhờ đa dạng hóa).
Ngoài tỷ suất sinh lời kỳ vọng, dưới đây là một số chỉ số bạn cần quan tâm khi đầu tư:
Chỉ số tài chính trung bình ngành
Nguồn tham khảo
Nội dung chỉ nhằm chia sẻ kiến thức, không phải lời khuyên đầu tư. Giao dịch forex và CFD có rủi ro mất vốn cao.
 Group Facebook
Đảo Trader - Cùng anh em vào bờ
Nhóm công khai · 25,2K thành viên Hỏi đáp, chia sẻ kinh nghiệm giao dịch cùng anh em trader Việt.
Tham gia group