Mục lục (6)
CAPM (Capital Asset Pricing Model, mô hình định giá tài sản vốn) tính lợi nhuận kỳ vọng tối thiểu của một tài sản theo rủi ro hệ thống của nó: r = rf + β × (rm − rf), tức lãi suất phi rủi ro cộng beta nhân với phần bù rủi ro thị trường; kết quả thường được dùng làm chi phí vốn chủ sở hữu.
Trong đầu tư chứng khoán, giá trị tài sản vốn hết sức quan trọng. Tuy nhiên vấn đề đặt ra lúc này là làm thế nào để tính toán chính xác giá trị tài sản vốn. Nhằm giải quyết nhu cầu tính toán này, người ta đã sử dụng đến mô hình CAPM. Vậy thực chất mô hình CAPM là gì? Làm cách nào để tính CAPM? Ưu nhược điểm của mô hình CAPM là gì? Hãy cùng SINVEST tìm hiểu nhé.
1. Mô hình CAPM là gì? Ý nghĩa mô hình CAPM
Mô hình CAPM mô tả quan hệ giữa rủi ro hệ thống (đo bằng beta) và lợi nhuận kỳ vọng của một tài sản, dùng để tính mức sinh lời tối thiểu nhà đầu tư nên đòi hỏi.

Mô hình Capm là gì?
Mô hình định giá tài sản vốn CAPM do Jack Treynor (1961, 1962), William Sharpe (1964), John Lintner (1965) và Jan Mossin (1966) phát triển độc lập, dựa trên lý thuyết danh mục của Harry Markowitz; Sharpe nhận giải Nobel kinh tế năm 1990. Cho đến nay mặc dù đã có thêm nhiều mô hình định giá khác nhưng CAPM vẫn được dùng phổ biến nhất.
1.1. Mô hình CAPM là gì?
CAPM (Capital Asset Pricing Model) là mô hình cho biết mối liên hệ giữa rủi ro hệ thống và tỷ suất lợi nhuận kỳ vọng của một tài sản. Trong mô hình CAPM, tỷ suất lợi nhuận kỳ vọng bằng lãi suất phi rủi ro cộng với phần bù rủi ro hệ thống (beta nhân với phần bù rủi ro thị trường).
1.2. Ý nghĩa mô hình định giá tài sản vốn CAPM
Thực tế, bất kỳ loại hình đầu tư nào cũng đều tồn tại rủi ro nhất định. Đơn cử như cổ phiếu của doanh nghiệp niêm yết trên sàn chứng khoán, lợi nhuận thực tế có thể tốt hơn hoặc kém hơn lợi nhuận kỳ vọng. Thậm chí nếu doanh nghiệp làm ăn kém hiệu quả, lợi nhuận có thể là con số âm (lỗ).
Nhà đầu tư hoàn toàn có thể tính toán rủi ro cho một khoản đầu tư bất kỳ. Lúc này, mô hình định giá tài sản vốn CAPM là công cụ phổ biến để tính lợi tức yêu cầu với một khoản đầu tư.
Mặc dù các nhà đầu tư có thể mong đợi một khoản lợi nhuận cụ thể khi họ mua một cổ phiếu cụ thể, nhưng họ có thể thất vọng hoặc ngạc nhiên một cách thú vị, bởi vì sự dao động của giá cổ phiếu dẫn đến lợi nhuận dao động.
Nền tảng của CAPM là quan sát thấy rằng các cổ phiếu rủi ro có thể được kết hợp sao cho sự kết hợp (danh mục đầu tư) ít rủi ro hơn bất kỳ thành phần nào của nó. Mặc dù đa dạng hóa như vậy là một khái niệm quen thuộc, nhưng có thể đáng để xem xét lại cách thức đa dạng hóa làm giảm rủi ro.
1.3. Giả định của mô hình CAPM
Lý thuyết tài chính hiện đại dựa trên hai giả định:
(1) thị trường chứng khoán rất cạnh tranh và hiệu quả (nghĩa là thông tin liên quan về các công ty được phân phối và hấp thụ nhanh chóng và phổ biến);
(2) các thị trường này bị chi phối bởi các nhà đầu tư hợp lý, không thích rủi ro, những người tìm cách tối đa hóa sự hài lòng từ lợi tức đầu tư của họ.
Giả định đầu tiên giả định một thị trường tài chính được tạo ra bởi những người mua và người bán rất tinh vi, có đầy đủ thông tin. Giả định thứ hai mô tả các nhà đầu tư quan tâm đến sự giàu có và thích nhiều hơn ít hơn.
Ngoài ra, các nhà đầu tư giả định của lý thuyết tài chính hiện đại yêu cầu một khoản phí bảo hiểm dưới hình thức lợi nhuận kỳ vọng cao hơn đối với những rủi ro mà họ giả định.
Mặc dù hai giả định này tạo thành nền tảng của lý thuyết tài chính hiện đại, sự phát triển chính thức của CAPM liên quan đến các giả định hạn chế khác, chuyên biệt hơn.
Chúng bao gồm các thị trường không ma sát không có sự không hoàn hảo như chi phí giao dịch, thuế và hạn chế vay và bán khống. Mô hình này cũng yêu cầu hạn chế các giả định liên quan đến bản chất thống kê của lợi tức chứng khoán và sở thích của nhà đầu tư.
Cuối cùng, các nhà đầu tư được cho là đồng ý về khả năng thực hiện và rủi ro của chứng khoán, dựa trên một khoảng thời gian chung.
Nhà điều hành tài chính có kinh nghiệm có thể gặp khó khăn trong việc nhận ra thế giới được giả định bởi lý thuyết này. Nhiều nghiên cứu đã tập trung vào việc nới lỏng những giả định hạn chế này. Kết quả là các phiên bản phức tạp hơn của mô hình, tuy nhiên, khá phù hợp với phiên bản CAPM đơn giản được xem xét trong bài viết này.
Mặc dù các giả định của CAPM rõ ràng là không thực tế, nhưng việc đơn giản hóa thực tế như vậy thường là cần thiết để phát triển các mô hình hữu ích.
Thử nghiệm thực sự của một mô hình không chỉ nằm ở tính hợp lý của các giả định cơ bản của nó mà còn ở tính hợp lệ và hữu ích của quy định của mô hình.
Sự khoan dung đối với các giả định của CAPM, cho dù là ảo tưởng, cho phép tạo ra một mô hình cụ thể, mặc dù đã được lý tưởng hóa, về cách thức mà các thị trường tài chính đo lường rủi ro và biến nó thành lợi nhuận kỳ vọng.
2. Công thức mô hình CAPM là gì?
Công thức CAPM là r = rf + β × (rm − rf): lợi nhuận kỳ vọng bằng lãi suất phi rủi ro cộng beta nhân với phần bù rủi ro thị trường.
Để tính toán lợi nhuận kỳ vọng đối với một khoản đầu tư kèm rủi ro, người ta sử dụng công thức dưới đây.

Trong đó:
- r cho biết lợi tức kỳ vọng đối với một loại hình tài sản đầu tư
- rf cho biết lợi nhuận của loại hình tài sản phi rủi ro
- β hệ số beta cho biết độ nhạy của loại hình tài sản đầu tư với biến động của thị trường
- rm cho biết lợi nhuận kỳ vọng vào thị trường
- (rm - rf) phần bù rủi ro thị trường
Kết quả của mô hình CAPM sẽ là tỷ lệ sinh lời yêu cầu của một tài sản (chi phí sử dụng vốn chủ, Ke).
Ke (Cost of equity capital) hay chi phí sử dụng vốn chủ sở hữu là một phần không thể thiếu trong chi phí sử dụng vốn bình quân WACC.
Ngoài ra, Ke còn được xem như thước đo để đánh giá tỷ suất sinh lời trên vốn chủ sở hữu ROE
Cách tính Ke theo mô hình CAPM

2.1. Lợi nhuận kỳ vọng
r là ký hiệu đại diện cho lợi nhuận kỳ vọng đối với tài sản vốn theo thời gian đầu tư trong công thức trên. Đây là mức lợi nhuận tối thiểu nhà đầu tư nên đòi hỏi để bù cho rủi ro hệ thống của tài sản. Theo đó khoản đầu tư cần phải sản sinh lợi nhuận trong vòng đời tồn tại của nó.
2.2. Lợi nhuận của tài sản phi rủi ro

Thực tế, chẳng thứ gì tồn tại theo dạng tài sản phi rủi ro. Thế nhưng, gói vay chính phủ trong kỳ hạn ngắn có thể tạm coi như một khoản đầu tư tương đối an toàn, phi rủi ro.
Trong công thức tính toán CAPM, lợi nhuận phi rủi ro ký hiệu là rf. Nó gần như tương đương với lợi tức của trái phiếu chính phủ trong 10 năm. Khi đó, lãi suất phi rủi ro cần tương ứng với quốc gia phát hành trái phiếu, có thời gian đáo hạn tương thích với thời gian đầu tư.
Tuy vậy, thông lệ phổ biến là dùng kỳ hạn 10 năm. Bởi trái phiếu chính phủ luôn là loại trái phiếu có tính an toàn, thanh khoản ổn định nhất.
2.3. Lợi nhuận kỳ vọng của thị trường
Lợi nhuận kỳ vọng của thị trường cũng là một trong những đại lượng quan trọng theo công thức tính toán CAPM. rm là lợi nhuận kỳ vọng của cả thị trường (danh mục thị trường, ví dụ chỉ số VN-Index hoặc S&P 500), không phải của riêng cổ phiếu bạn định mua; kết quả r của công thức mới là chi phí vốn cổ phần của cổ phiếu đó.
2.4. Hệ số β
Hệ số β cho biết mức biến động của lợi nhuận, nó phản ánh thông qua những thay đổi về giá. Nói theo cách dễ hiểu hơn, β mô tả độ nhạy của cổ phiếu với biến động rủi ro thị trường. Muốn tìm ra hệ số này, bạn phải áp dụng phương pháp hồi quy so sánh lợi nhuận trên một loại cổ phiếu với mức lợi nhuận của thị trường vốn.

Hệ số β cho biết mức biến động của lợi nhuận, nó phản ánh thông qua những thay đổi về giá
- Nếu β > 1: Cổ phiếu biến động mạnh hơn thị trường, rủi ro hệ thống cao hơn nên cần lợi nhuận kỳ vọng cao hơn.
- Nếu β < 1: Cổ phiếu biến động ít hơn thị trường, rủi ro hệ thống thấp hơn.
- Nếu β = 1: Cổ phiếu biến động cùng nhịp thị trường, lợi nhuận kỳ vọng bằng lợi nhuận kỳ vọng của thị trường.
- Nếu β < 0: Cổ phiếu có xu hướng biến động ngược chiều thị trường chung.
Biết hệ số β, nhà đầu tư xác định được cổ phiếu cần bù thêm bao nhiêu so với lãi suất phi rủi ro: phần bù đó bằng β nhân với phần bù rủi ro thị trường.
Như vậy, với việc xem xét từng thành phần trong mô hình CAPM, nhà đầu tư sẽ đánh giá được một cổ phiếu nào đó có phù hợp với mục tiêu lợi nhuận của họ hay không.
2.5. Chênh lệch bù đắp rủi ro thị trường
Chênh lệch bù đắp rủi ro thị trường (rm - rf) là phần lợi tức bổ sung khi đầu tư vào cổ phiếu thay vì đầu tư vào các loại hình tài sản phi rủi ro khác. Trong giai đoạn ngắn hạn, cổ phiếu hoàn toàn có khả năng tăng giá hoặc giảm giá.
Chính vì vậy, trong ngắn hạn lợi nhuận thị trường có thể âm. Để ước tính phần bù rủi ro cổ phần ổn định hơn, người ta thường lấy bình quân dài hạn, có khi kéo dài nhiều thập kỷ. Ví dụ, theo số liệu của Aswath Damodaran giai đoạn 1928–2025, cổ phiếu Mỹ (S&P 500, gồm cổ tức) sinh lời bình quân kép 10,02%/năm so với 4,53%/năm của trái phiếu chính phủ Mỹ kỳ hạn 10 năm, tức phần bù khoảng 5,5 điểm phần trăm mỗi năm.
3. Ví dụ về mô hình CAPM
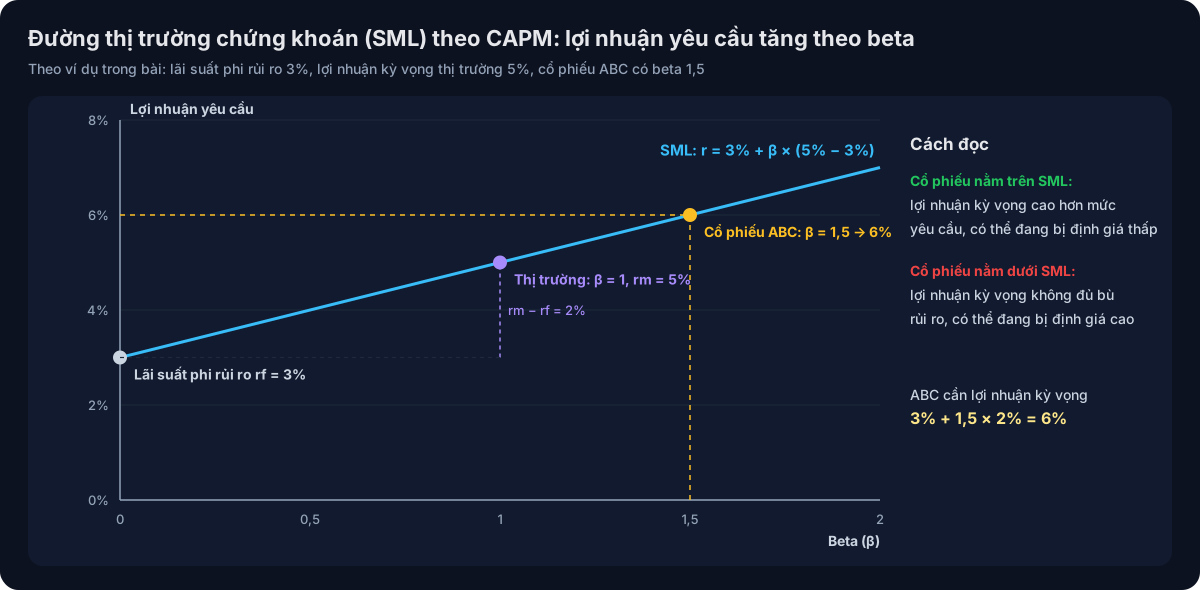
Ví dụ bạn định đầu tư 50 USD vào cổ phiếu ABC với cổ tức 3% / năm. Hệ số β lúc này là 1.5 (rủi ro lớn hơn so với thị trường). Giả sử lãi suất phi rủi ro cũng là 3%, bạn kỳ vọng thị trường có thể tăng giá trị 5% / năm.
Vậy lợi nhuận kỳ vọng dựa vào mô hình CAPM được tính theo biểu thức sau:
3% + 1.5 × (5% - 3%) = 6%
Tỷ suất 6% này được dùng làm tỷ lệ chiết khấu cho cổ tức và phần tăng giá dự kiến của cổ phiếu ABC trong thời gian nắm giữ. Nếu giá trị hiện tại của các dòng tiền đó đúng bằng 50 USD, mô hình CAPM cho thấy cổ phiếu ABC đang được định giá hợp lý so với rủi ro.
4. Ưu và nhược điểm của mô hình CAPM là gì?
CAPM dễ dùng và tính rõ rủi ro hệ thống qua beta, nhưng dựa trên nhiều giả định phi thực tế và các đầu vào đều phải ước tính.
Áp dụng mô hình định giá tài sản CAPM khi đầu tư vào thị trường chứng khoán rất cần thiết để bạn xác định trước rủi ro. Tuy vậy, mô hình CAPM cũng vẫn còn một số điểm hạn chế.
4.1. Ưu điểm mô hình CAPM là gì?

Ưu điểm của mô hình CAPM là dễ tính, áp dụng được cho danh mục đa dạng hóa, tính rõ rủi ro hệ thống qua beta và linh hoạt khi dùng cho các dự án có rủi ro khác nhau. Cụ thể:
- Dễ áp dụng: CAPM chỉ gồm một phép tính rất dễ để nhà phân tích tính toán. Bất cứ khi nào bạn cũng có thể kiểm tra, xác định độ tin cậy của tỷ suất lợi nhuận.
- Áp dụng được cho nhiều danh mục đầu tư: Mô hình CAPM được xây dựng trên giả định nhà đầu tư sở hữu nhiều danh mục. Chẳng hạn như danh mục thị trường, nhờ đó rủi ro phi hệ thống (rủi ro riêng của từng doanh nghiệp) được loại bỏ.
- Có tính đến rủi ro thị trường: Hệ số β là phần tính toán rủi ro trong mô hình CAPM. Rủi ro hệ thống được tính rõ qua beta, điều mà nhiều mô hình khác (như mô hình chiết khấu cổ tức) không làm. Thực tế, rủi ro thị trường là biến số rất khó dự đoán trước. Chính bởi vậy, nó không thể bị loại bỏ hoàn toàn.
- Thay đổi linh hoạt: Mỗi khi doanh nghiệp cần xác định cơ hội thường có xu hướng kết hợp yếu tố tài chính, kinh doanh với những hoạt động kinh doanh hiện tại. Tuy nhiên nếu kết hợp như vậy, mô hình tính toán thông thường gần như không thể thực hiện. Thế nhưng với mô hình định giá tài sản vốn CAPM thì lại có thể.
4.2. Nhược điểm mô hình CAPM là gì?
Nhược điểm của CAPM nằm ở các đầu vào: lãi suất phi rủi ro thay đổi hằng ngày, lợi nhuận thị trường phải ước tính từ quá khứ, và giả định ai cũng vay được ở lãi suất phi rủi ro là không thực tế. Cụ thể:
- Lãi suất phi rủi ro: Trong công thức tính toán CAPM, lãi suất phi rủi ro rf đã được chấp nhận. Tuy nhiên lợi suất trái phiếu chính phủ dùng làm rf thay đổi hằng ngày, nên kết quả CAPM cũng thay đổi theo.
- Lợi tức thị trường: Lợi nhuận thị trường gồm phần tăng giá và cổ tức, và ở một số thời điểm có thể âm. Vì vậy người ta dùng lợi nhuận bình quân dài hạn trong quá khứ, nhưng con số này nhìn về quá khứ nên chưa chắc đại diện cho lợi nhuận thị trường trong tương lai.
- Vay với lãi suất phi rủi ro: Một giả định của CAPM là nhà đầu tư có thể vay và cho vay không giới hạn ở lãi suất phi rủi ro, điều không khả thi trong thực tế vì nhà đầu tư cá nhân không vay được với lãi suất như chính phủ. Vì thế đường lợi nhuận yêu cầu thực tế có thể thoải hơn, tức lợi nhuận tối thiểu có thể thấp hơn so với tính toán trên lý thuyết của mô hình.
5. Tổng kết mô hình định giá tài sản vốn CAPM
Mô hình định giá tài sản vốn CAPM phản ánh mối liên hệ giữa rủi ro và tỷ suất lợi nhuận kỳ vọng. Trong đầu tư chứng khoán, mô hình tính toán này giúp ích khá nhiều cho nhà phân tích khi cần xác định rủi ro và cơ hội. Qua bài viết này, SINVEST mong có thể giải đáp cho các bạn các thông tin như Mô hình Capm là gì và công thức tính của mô hình này. Chúc bạn thành công khi áp dụng mô hình CAPM!
Nếu có thắc mắc, bạn có thể hỏi trong group Đảo Trader hoặc nhắn fanpage SINVEST.
Những câu hỏi thường gặp
Một số giả định được tích hợp trong mô hình CAPM là gì?
CAPM giả định nhà đầu tư không thích rủi ro, có cùng khoảng thời gian đầu tư, vay và cho vay không giới hạn ở lãi suất phi rủi ro, và thị trường không có thuế, chi phí giao dịch. Cụ thể:
- Bản chất của tất cả các nhà đầu tư là không thích rủi ro.
- Nhà đầu tư có cùng khoảng thời gian để đánh giá thông tin.
- Có vốn không giới hạn để vay với tỷ lệ hoàn vốn phi rủi ro.
- Các khoản đầu tư có thể được chia thành các phần và kích cỡ không giới hạn.
- Không có thuế, lạm phát, hoặc chi phí giao dịch.
- Rủi ro và lợi nhuận có quan hệ tuyến tính
Hệ số beta lớn thể hiện điều gì?
Beta lớn hơn 1 nghĩa là cổ phiếu thường biến động mạnh hơn thị trường, nên chịu rủi ro hệ thống cao hơn và theo CAPM cần lợi nhuận kỳ vọng cao hơn. Hầu hết nhận định rằng, Beta càng lớn, cổ phiếu sẽ biến động so với thị trường càng mạnh và đương nhiên cổ phiếu sẽ càng rủi ro. Tuy nhiên có nhiều ý kiến trái chiều về việc này và cho rằng cổ phiếu rủi ro do nội tại doanh nghiệp.
Lãi suất phi rủi ro là gì?
Lãi suất phi rủi ro là lợi suất của khoản đầu tư được coi như không có rủi ro vỡ nợ, thường lấy theo lợi suất trái phiếu chính phủ (ví dụ kỳ hạn 10 năm). Bên đi vay gần như chắc chắn trả đủ gốc và lãi cho chủ nợ.
Các bài viết kiến thức bạn đọc có thể tham khảo:
| Wacc là gì |
| P/b là gì |
| Định giá cổ phiếu |
| Doanh thu thuần là gì |
| Capex là gì |
| Vốn chủ sở hữu là gì |
Nguồn tham khảo
Nội dung chỉ nhằm chia sẻ kiến thức, không phải lời khuyên đầu tư. Giao dịch forex và CFD có rủi ro mất vốn cao.
 Group Facebook
Đảo Trader - Cùng anh em vào bờ
Nhóm công khai · 25,2K thành viên Hỏi đáp, chia sẻ kinh nghiệm giao dịch cùng anh em trader Việt.
Tham gia group